采购退货的会计分录怎么做
更新时间:2026-09-30 13:36:35
采购退货的会计分录怎么做
在经营中,若因货物质量不达标或数量不符等原因导致采购方退货,需将已收货物退回。此时,买卖双方需分别进行相应会计处理。具体应如何编制会计分录?编制会计分录时,首先要确认退货商品的账面价值,然后根据退货商品的实际售价,借记“库存商品”科目,贷记“主营业务成本”科目;同时,借记“主营业务收入”科目,贷记“银行存款”等科目。最后,借记“主营业务成本”科目,贷记“库存商品”科目。
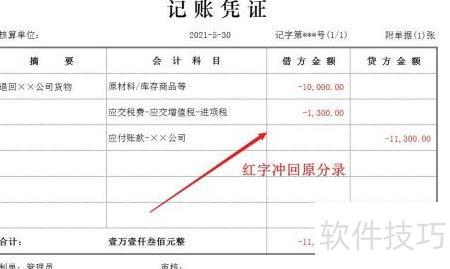
采购方退货后,需用红字冲销原采购分录,具体会计处理如下。
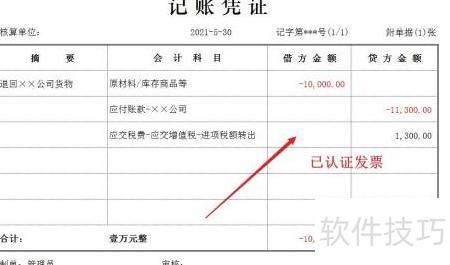
若采购方已完成发票认证,则须作进项税额转出处理,相应会计分录需据此编制。
销售方收到退货后,先用红字冲销原销售收入及相关分录。
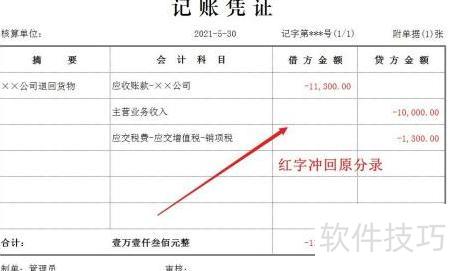
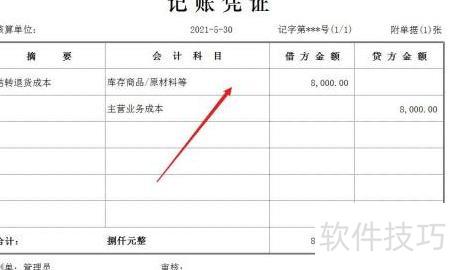
同时冲回已结转的销售成本,会计分录如下。